
Existe um padrão de negócio crescendo silenciosamente no Brasil que a maioria dos empreendedores não enxerga, porque estamos acostumados a pensar a cadeia de vendas como uma linha reta: fornecedor vende para revendedor, fim. A realidade operacional é mais complexa que isso.
O exemplo que explica o modelo
Um fornecedor grande de pneus tem 10 mil oficinas como clientes, exemplo hipotético que ilustra bem o mecanismo. Essas oficinas querem comprar mais, mas enfrentam um problema real: não têm dinheiro disponível agora para fazer a compra que aumentaria sua margem e seu crescimento. O fornecedor sabe disso, mas não consegue emprestar dinheiro às oficinas porque não é banco, não tem estrutura para análise de crédito, e não tem como cobrar inadimplência sem arruinar a relação comercial. A venda não acontece, e tanto o fornecedor quanto a oficina deixam receita e crescimento na mesa.
É aqui que entra a fintech. Ela estrutura, para o fornecedor, uma solução que parece simples mas é transformadora, sem vender crédito diretamente à oficina. A fintech fica invisível: o fornecedor continua sendo o rosto da operação, e a oficina não precisa saber que está usando crédito de uma fintech, porque para ela o fornecedor está apenas oferecendo uma condição comercial melhor. Na prática, a fintech aprova o crédito, financia a operação, gerencia o risco, e cobra uma taxa discreta pelo serviço. O fornecedor recebe o dinheiro na hora, a oficina compra sem desembolsar tudo de uma vez, e a fintech lucra com a taxa que cobra por viabilizar essa engrenagem.
O que é B2B2SMB
Isso é B2B2SMB, um modelo distinto tanto do B2B tradicional, em que o fornecedor vende direto para o revendedor, quanto do B2C, venda para o consumidor final: a fintech usa um grande fornecedor como porta de entrada para atingir milhares de pequenos negócios que não conseguiria alcançar sozinha. Esse desenho resolve a limitação de cada parte ao mesmo tempo: o fornecedor não precisa montar estrutura de crédito, a fintech não precisa construir força de vendas para alcançar pequenos clientes um a um, e o pequeno cliente não precisa lidar com a burocracia de um banco.
Onde o padrão se repete
O modelo funciona em praticamente qualquer setor onde existe uma cadeia clara de fornecimento: autopeças vendidas para oficinas, produtos de limpeza para pequenas empresas de serviços, equipamentos para salões, insumos para restaurantes, matérias-primas para microindústrias. Em cada um desses casos, o padrão é idêntico: existe demanda real de compra, existe restrição de caixa no pequeno cliente, existe um fornecedor grande que poderia explorar essa oportunidade se tivesse estrutura de crédito para viabilizá-la, e existe uma fintech capaz de estruturar isso de forma escalável.
As três camadas que precisam funcionar juntas
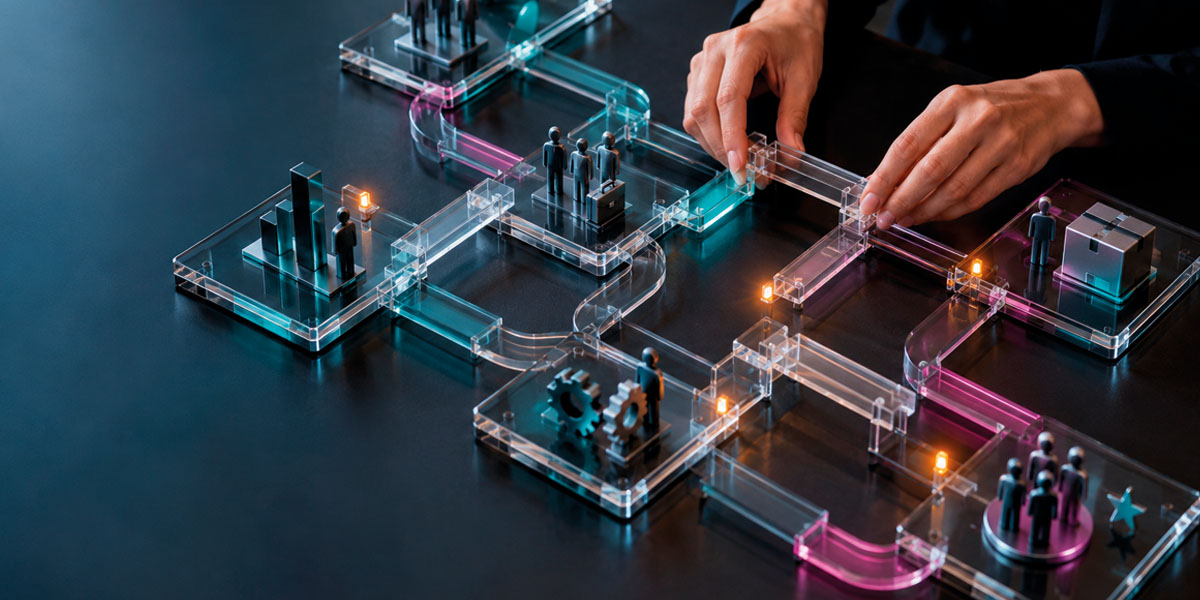
A questão operacional fica clara quando se entende as três camadas que precisam funcionar bem simultaneamente. A primeira é a identificação do universo de clientes: o fornecedor sabe quem são as 10 mil oficinas, mas a fintech precisa de um processo para mapear quantas delas têm potencial de compra adicional se tivessem crédito. Isso é prospecção estruturada com dados do fornecedor, não marketing genérico.
A segunda camada é a análise de crédito. Cada oficina tem um perfil de risco diferente: algumas têm histórico de pagamento cristalino, outras são novas. A fintech precisa de um modelo de underwriting que consiga aprovar a maior parte dos clientes com velocidade, em vez de uma análise caso a caso que leva semanas.
A terceira camada é a execução operacional. Depois que o crédito é liberado, a fintech precisa acompanhar desde a entrega do produto até a liquidação financeira, porque qualquer fricção nesse meio, como o produto não chegar ou o cliente não conseguir vender o que comprou, vira calote.
Por que a maioria das tentativas falha
O que determina o sucesso ou o fracasso desse modelo é um detalhe que derruba a maior parte das tentativas: as três camadas precisam estar integradas e conversar constantemente. Se a prospecção traz clientes ruins, o underwriting fica sobrecarregado rejeitando. Se o underwriting aprova clientes sem entender o fluxo de caixa, a execução fica com calote. Se a execução não consegue liquidar rápido, o fluxo de caixa da fintech vira caótico, e ela não consegue escalar porque fica dependente de captação de capital o tempo todo. A maioria das fintechs que tenta B2B2SMB morre aqui, porque não consegue operar as três camadas de forma sistêmica.
Quando as três camadas funcionam bem juntas, o crescimento passa a ser exponencial: o fornecedor grande vende duas ou três vezes mais para a base instalada sem contratar vendedor, a fintech escala sem construir força de vendas do zero, e o pequeno cliente cresce sem ficar preso à restrição de caixa.
O Brasil é um país onde a maioria das pequenas empresas opera com caixa apertado, existe demanda reprimida relevante, e existe capital disponível em fintechs e fundos buscando onde investir. O que falta é estrutura operacional que conecte esses três pontos de forma eficiente.
Um padrão idêntico em outro contexto: certificação
O mesmo mecanismo aparece em um contexto completamente diferente. Uma empresa desenvolve um sistema de certificação e selo de bom fornecedor: um processo estruturado em que o fornecedor passa por diligência, comprova seus certificados legais e valida sua saúde financeira e operacional, não apenas um badge. O problema é que ninguém se importa com o selo se ninguém exigir dele. A empresa poderia sair vendendo para pequenos fornecedores um a um, mas seria lento e custoso, e a maioria deles não veria valor porque nenhum cliente grande está pedindo o selo.
A saída é a empresa chegar a uma grande rede varejista e propor algo diferente: a rede passa a exigir de seus fornecedores que, a partir de determinada data, quem quiser continuar vendendo para ela precise ter esse selo. De repente, o selo passa a ter valor real: o pequeno fornecedor não está comprando mais um badge genérico, mas um passaporte para manter sua maior fonte de receita. A empresa de certificação deixa de vender um a um e passa a operar em escala através do mandato da grande rede, que por sua vez deixa de fazer diligência manual de cada fornecedor e passa a contar com um processo automático que valida saúde financeira, certificações e compliance. O pequeno fornecedor, por fim, ganha visibilidade do que está faltando, seja uma certificação pendente, uma fragilidade na saúde financeira ou um risco de conformidade, e tem tempo para resolver antes de receber uma penalidade ou perder o cliente.
O padrão é idêntico ao exemplo do crédito, em um contexto completamente diferente: a empresa de certificação fica invisível para o cliente final, a grande rede é o rosto da operação, e o pequeno fornecedor ganha um benefício real que não conseguiria sozinho.
Por que isso importa agora
O B2B2SMB já está acontecendo agora, não é uma tendência futura, mas de forma ainda fragmentada. Cada fornecedor grande está descobrindo, por tentativa e erro, que vende mais se estruturar crédito; cada plataforma de certificação está descobrindo que precisa do mandato de um cliente grande para ganhar escala; cada empresa de compliance está descobrindo que vender direto para PME, uma a uma, não funciona. Esse padrão tende a se consolidar. Nos próximos três a cinco anos, qualquer fornecedor de porte médio para cima que não tiver uma solução de crédito ou compliance integrada à sua cadeia de vendas vai estar perdendo oportunidade, e qualquer empresa de tecnologia que ainda estiver tentando vender direto para pequenos negócios, sem um grande parceiro como canal, vai estar gastando dinheiro à toa.
A pergunta prática depende de qual lado dessa cadeia você ocupa. Um fornecedor grande precisa perguntar quantas operações de venda está deixando na mesa porque o cliente não tem dinheiro disponível agora. Uma fintech precisa perguntar qual é o plano para não ficar presa a um modelo de venda direta que não escala. Um pequeno negócio precisa perguntar se existe capital disponível esperando por ele, desde que a compra seja estruturada de forma inteligente.
O B2B2SMB é o modelo que endereça essas três perguntas ao mesmo tempo. Se quiser estruturar um planejamento B2BMB fale com a gente.
FAQ
O que é o modelo B2B2SMB?
Como funciona na prática um exemplo de B2B2SMB com crédito?
Quais são as três camadas que precisam funcionar juntas nesse modelo?
Por que a maioria das tentativas de B2B2SMB fracassa?
O modelo B2B2SMB se aplica só a crédito financeiro?
Qual é a projeção do artigo para os próximos anos nesse mercado?