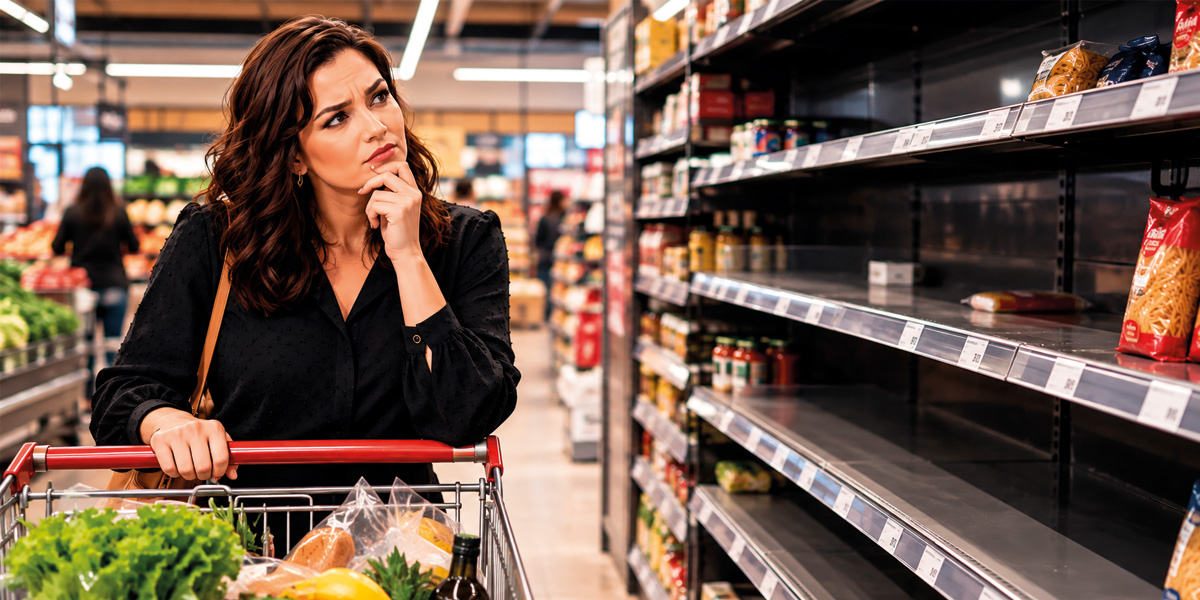

Quando o produto falta na gôndola, o consumidor pega outra marca na mesma prateleira. A loja mantém a venda e o fabricante perde a ocasião de compra. Esse é o mecanismo pelo qual uma falha operacional de reposição vira perda de presença de marca, e ele explica por que o prejuízo aparece em um relatório e a causa fica em outro.
A Kantar publicou em 2025 o dado que fecha essa conta. No painel domiciliar brasileiro, o consumidor está até 4,2 vezes mais propenso a trocar de marca do que a trocar de canal. A substituição acontece dentro da mesma loja, sem reclamação, sem devolução e sem nenhum registro que chegue ao fabricante.
Isso cria uma assimetria de incentivo que a maioria das indústrias não enxerga. O varejista tem pouco motivo para tratar a sua ruptura como urgência, porque ele não perde a venda. O único agente da cadeia com interesse direto em medir disponibilidade é justamente quem costuma não medir.
A ruptura entra no sistema como indicador de logística
A ruptura de gôndola é registrada, quando é registrada, como falha de nível de serviço. Ela aparece em OTIF, em cobertura de rota, em pedido não atendido. Todos esses indicadores pertencem à operação.
O efeito dela, porém, se acumula em outro lugar. Uma ocasião de compra perdida reduz a frequência com que aquele lar compra aquela marca no ano. A perda se materializa como queda de presença domiciliar, que é um indicador de marca.
Entre a causa e o efeito existe uma defasagem de meses. Quando a queda de presença aparece no painel, o time de marketing recebe a pergunta, e a conversa passa a girar em torno de investimento em mídia, reposicionamento ou preço. A operação que gerou o problema já saiu do campo de visão.
Esse descolamento entre onde a causa opera e onde o efeito se acumula é um padrão conhecido em sistemas organizacionais. Ele é a razão pela qual o ponto de maior dor raramente coincide com o ponto onde a decisão errada foi tomada.
CRP decompõe presença em penetração e frequência
O Brand Footprint da Kantar mede marcas por Consumer Reach Points, que combina penetração nos lares e frequência de compra. A edição brasileira roda sobre um painel de mais de 11,3 mil lares, representando 82% da população domiciliar do país.
A decomposição importa porque as duas metades respondem a causas diferentes. Penetração mede quantos lares compraram a marca ao menos uma vez no período, e ela se move por sortimento, presença em canal e preço relativo. Frequência mede quantas vezes cada lar comprou, e ela se move por disponibilidade e recorrência.
Ruptura recorrente ataca a frequência primeiro. O comprador continua existindo e continua entrando na loja, mas encontra o produto menos vezes ao longo do ano.
Uma marca pode então perder posição no ranking sem ter perdido um único comprador. Esse é o cenário mais difícil de diagnosticar de fora, porque a base de clientes parece intacta em qualquer relatório de cobertura.
Uma ocasião perdida no ano vale 20% do CRP
A aritmética é direta e vale a pena fazer explicitamente. Na edição do Brand Footprint Brasil com dados de 2022, o corte de entrada no Top 50 foi penetração acima de 41,7% dos lares e frequência de 5,0 compras por ano.
Tome uma marca exatamente nesse patamar. Se a ruptura remover uma única ocasião de compra por ano em cada lar, a frequência cai de 5,0 para 4,0 e o CRP cai 20%, com a penetração intacta.
Esse cálculo é ilustrativo e serve para dimensionar a sensibilidade do indicador, não para descrever nenhuma marca específica. O ponto é que a variação necessária para mudar posição no ranking é pequena em termos operacionais.
Uma falha que o time de campo descreveria como algumas visitas atrasadas por trimestre tem magnitude suficiente para produzir esse efeito. Por isso a granularidade da medição importa mais que a intensidade do esforço comercial.
Cada área mede corretamente e nenhuma mede disponibilidade
Comercial mede volume, share e atingimento de meta por cliente. Logística mede custo por tonelada, ocupação de rota e nível de serviço contra o pedido. Trade marketing mede execução de contrato, verba aplicada e planograma acordado.
Nenhum desses indicadores responde se o consumidor encontrou o produto quando foi comprar. A informação fica entre as áreas, e por não pertencer a nenhuma delas, também não é responsabilidade de ninguém.
A consequência prática é que as três áreas podem entregar 100% das suas metas no mesmo ano em que a marca perde presença domiciliar. Como cada resultado individual está correto, a conversa que se segue trata o caso como falha de execução e busca ajustes dentro de cada área.
Esse é o sintoma clássico de ausência de critério compartilhado. Quando não existe um indicador que atravesse as áreas, cada parte otimiza o que consegue medir, e o resultado agregado fica sem dono. Escrevemos sobre o mecanismo em alinhamento entre áreas como consequência da arquitetura de dados.
Capilaridade de canal é o driver declarado de crescimento de presença
O dado da Kantar sobre o Top 50 brasileiro em 2024 é explícito. Entre as 50 marcas mais presentes nos lares, 54% cresceram, e 93% dessas expandiram atuação por meio de oito ou mais canais de venda.
O ranking também registra que apenas 167 marcas aumentaram CRP em 2024, de um universo de centenas avaliadas. Ganhar presença ficou mais difícil, o que aumenta o custo relativo de qualquer disponibilidade perdida.
A leitura combinada é que presença domiciliar se constrói por onde a marca está fisicamente acessível. Concentrar volume em poucos pontos de alta escala protege custo logístico e reduz o número de ocasiões em que o consumidor pode encontrar o produto.
A decisão de mix de canal, portanto, é uma decisão de marca com consequência de médio prazo. Ela costuma ser tomada, no entanto, com critérios de custo por tonelada e de margem por pedido.
O corte que alivia o custo devolve a conta depois
Existe um padrão sistêmico que descreve esse encadeamento com precisão. Daniel Kim o nomeia como Fixes That Fail: a correção melhora o sintoma no curto prazo e agrava a causa com defasagem, de modo que a deterioração aparece quando já não é atribuída à decisão que a produziu.
Aplicado a uma indústria de bens de consumo, o ciclo tem quatro tempos. A malha de distribuição é reduzida para baixar custo fixo, e o efeito na linha de custo aparece no trimestre seguinte. O mix migra para canais de maior escala e menor capilaridade, porque é o que a nova malha atende bem.
A perda de acessibilidade começa a corroer frequência de compra, sem sinal visível no primeiro ano. Quando a queda de presença aparece no painel, a empresa responde com mais esforço comercial e mais verba de trade, o que eleva a despesa variável e devolve a margem que o corte original havia protegido.
Kim escreve que romper um ciclo desses exige reconhecer que a correção estava aliviando um sintoma. A implicação prática é que revisar a decisão de malha depois do efeito aparecer resolve pouco, porque o dano de presença já foi acumulado e leva ciclos para ser recuperado.
Alocar por contagem em vez de concentração de valor produz o mesmo defeito
O padrão aparece fora do varejo sempre que uma operação distribui esforço pela métrica que já tem em mãos. Um caso conduzido pela Butterfly Growth em uma MGA de seguros de transporte, usado aqui de forma anonimizada e com autorização do cliente, mostra a mesma estrutura.
A companhia atendia 258 parceiros comerciais, 6.584 apólices e R$ 685,0 milhões de prêmio, alocando capacidade de subscrição e atendimento por contagem de apólices. O diagnóstico mostrou que 38,5% das apólices carregavam 9,0% do prêmio e recebiam o mesmo esforço das que carregavam os outros 91%.
A concentração era ainda mais aguda na ponta de risco. O maior parceiro respondia por 42,3% do prêmio com 58,9% de sinistralidade, e 24 parceiros com sinistralidade igual ou acima de 50% somavam 44,4% do prêmio.
A reconfiguração redistribuiu o atendimento em seis esteiras, definidas por concentração de valor e exposição, com critério explícito de quem atende o quê e por quê. O desenho separou quem opera de quem julga o próprio resultado, e fixou o primeiro trimestre como período de medição em vez de cobrança, porque meta sem baseline não é acompanhada pela equipe.
A transposição para uma indústria de alimentos ou de bebidas é direta. Alocar frequência de visita e capacidade de reposição por número de lojas produz o mesmo desequilíbrio que alocar subscrição por número de apólices.
O que instrumentar primeiro
O primeiro passo não é comprar auditoria de gôndola em toda a base. É separar as duas causas possíveis da perda de presença, porque elas exigem intervenções diferentes, com custos diferentes e donos diferentes.
Peça ao painel domiciliar a decomposição de CRP por marca, com penetração e frequência isoladas, na maior série histórica disponível. Se a perda estiver na frequência, o problema é de disponibilidade recorrente e a correção é operacional. Se estiver na penetração, o problema é de sortimento, canal ou preço relativo, e a correção é de portfólio.
Em paralelo, dimensione a amostra de medição em ponto de venda por concentração de valor. Medir 10% das lojas que representam metade do volume da marca produz decisão útil em semanas e custa uma fração de uma auditoria censitária.
Por último, defina quem decide. A instrumentação só muda comportamento se existir uma instância com alçada para rever sortimento, frequência de visita e alocação de verba usando disponibilidade ao consumidor como critério de peso próprio. Sem isso, o dado novo chega a uma estrutura que continua decidindo pelos critérios antigos, o que é o motivo mais comum de empresas com diagnóstico correto não resolverem problemas estruturais.
Pontos principais
- A ruptura de gôndola transfere a perda para o fabricante e preserva a venda do varejista, o que significa que o incentivo para medir disponibilidade é integralmente da indústria.
- Presença domiciliar se decompõe em penetração e frequência, e ruptura recorrente ataca a frequência antes de qualquer outra coisa, sem alterar a base de compradores.
- A sensibilidade do indicador é alta: no patamar de corte do Top 50 brasileiro, perder uma ocasião de compra por ano derruba o CRP em 20%.
- Comercial, logística e trade podem entregar todas as metas no mesmo ano em que a marca perde presença, porque nenhum dos três indicadores captura disponibilidade ao consumidor.
- Reduzir malha de distribuição por custo produz alívio imediato e devolve a conta em despesa comercial e perda de presença alguns anos depois, no padrão descrito pelo arquétipo Fixes That Fail.
- A ordem de trabalho que funciona começa pela decomposição entre penetração e frequência, segue por uma amostra de medição dimensionada por concentração de valor, e termina na definição de quem decide com o novo critério.
FAQ
O que é ruptura de gôndola e como ela afeta a marca?
Qual a diferença entre perder penetração e perder frequência?
Como identificar se a minha marca está perdendo presença por ruptura?
Por que o varejista não resolve a ruptura sozinho?
Reduzir centros de distribuição sempre prejudica a presença de marca?
Quanto tempo leva para a perda de disponibilidade aparecer nos indicadores de marca?
Fontes
- Menos marcas de consumo massivo conseguem crescer presença nos lares brasileiros, Kantar Worldpanel. 167 marcas aumentaram CRP em 2024; 54% do Top 50 cresceram e 93% delas atuam em oito ou mais canais; consumidor até 4,2 vezes mais propenso a trocar de marca do que de canal.
- Brand Footprint Brasil 2025, Worldpanel by Numerator. 93% das marcas que cresceram no Top 50 expandiram para oito ou mais canais.
- Brand Footprint Brasil 2023, Worldpanel by Numerator. corte de entrada no Top 50 com dados de 2022: penetração acima de 41,7% e frequência de 5,0 compras por ano.
- Coca-Cola, Ypê e Perdigão são as marcas mais escolhidas, Meio & Mensagem. painel de mais de 11,3 mil lares, representando 82% da população domiciliar brasileira.
- Systems Archetypes I, Daniel H. Kim, Pegasus Communications. arquétipo Fixes That Fail.
- Butterfly Growth, projeto conduzido em MGA de seguros de transporte entre 2025 e 2026. Caso anonimizado, uso autorizado pelo cliente. Números de base: 258 parceiros comerciais, 6.584 apólices, R$ 685,0 milhões de prêmio.
- Arquitetura de Supply, Butterfly Growth. frente de trabalho sobre decisão em cadeia de suprimentos.